


お金を減らさないための投資先といえば国債。
個人が新規で買える国債には、「個人向け国債」と「新窓販国債」がありますが、中身はけっこう違うんですよね。
では、どちらを選べばいいのか。
それは、お金をいつ使うのかで選びます。
- 5年以内に使うお金:使う時期に満期を合わせる
- 5年より先に使うお金:個人向け国債の変動10年が有力
- 使う予定はないが絶対に減らしたくない:個人向け国債の変動10年
この記事では、個人向け国債と新窓販国債の違いと、金利次第でどれを選ぶと有利になりそうかをシミュレーションで紹介します。
将来の金利変化も考慮したシミュレーションを作っていますので、国債選びの参考にしてください。
現在の個人向け国債・新窓販国債の金利
まずは現在の金利をまとめて見ておきましょう。
| 商品 | 年限 | 金利・利回り |
|---|---|---|
| 個人向け国債 | 変動 10年 | 取得中... |
| 固定 5年 | 取得中... | |
| 固定 3年 | 取得中... | |
| 新窓販国債 |
固定 10年 | 取得中... |
| 固定 5年 | 取得中... | |
| 固定 2年 | 取得中... |
個人向け国債:最新募集分
新窓販国債:最新募集分(応募者利回り)
※新窓販国債は2年・5年・10年で公表時期が異なるため、未公表のものは「発表待ち」と表示し、参考として直近公表月の応募者利回りを併記します。
- 現在の個人向け国債・新窓販国債の金利
- 個人向け国債と新窓販国債は何が違う?
- 個人向け国債と新窓販国債、結局どちらを選ぶ?
- 国債比較シミュレーション:金利が最も有利なのは?
- 個人向け国債・新窓販国債はどこで買える?
- まとめ
- 関連記事
広告
個人向け国債と新窓販国債は何が違う?
個人向け国債と新窓販国債を表で比較
| 項目 | 個人向け | 新窓販 |
|---|---|---|
| 発行元 | 日本国 | |
| 利子の受取 | 半年ごと | |
| 利子の税金 | 20.315% | |
| 金融機関破綻 | 影響なし | |
| 年限 | 10・5・3年 | 10・5・2年 |
| 金利 | 変動10・固定5・3 | 固定 |
| 最低買付額 | 1万円 | 5万円 |
| 途中換金 | 1年後から | いつでも (市場売却) |
| 元本割れ | なし | あり |
| 見る金利 | ー | 応募者利回り |
どちらも国が発行する国債
まず、二つに共通する部分から。
どちらも日本国が発行する国債です。
利子は半年ごとに受け取り、20.315%の税金が引かれます。
また、購入した銀行や証券会社が破綻しても、国債そのものがなくなるわけではありません。
ほかの金融機関で保有を継続できます。
預金のように「1金融機関につき元本1,000万円まで」というペイオフの上限もありません。
では何が違うのか。
大きいのが、途中でお金が必要になったときの扱いです。
個人向け国債:『元本割れなし』だが、1年は途中換金不可
まずは個人向け国債から。
個人向け国債には、変動10年・固定5年・固定3年の3種類があります。
変動10年は半年ごとに金利が変わる変動金利。固定5年と固定3年は買ったときの金利が満期まで続く固定金利ですね。
買い付けは1万円から1万円単位です。
そして個人向け国債の強みは、なんといっても中途換金でも元本が返ってくること。
発行から1年は換金不可という縛りはありますが、それを過ぎればいつでも中途換金できます。
(注:手数料として直前2回分の利子相当額が差し引かれます。)
「安全と流動性を兼ね備えている」これが個人向け国債の大きな強みです。
個人向け国債については、こちらの記事⇩でも詳しく解説しています。
新窓販国債は2年・5年・10年の固定金利
もう一つの新窓販国債。満期は2年・5年・10年の3種類で、すべて固定金利です。
買い付けは5万円から5万円単位。個人向け国債に比べると、取扱金融機関は少なくなります。
見るのは「表面利率」ではなく「応募者利回り」
新窓販国債を見るときに注意したいのが、金利の表示です。
新窓販国債には「表面利率」と「応募者利回り」という二つの数字があります。
どちらを見ればいいのか。
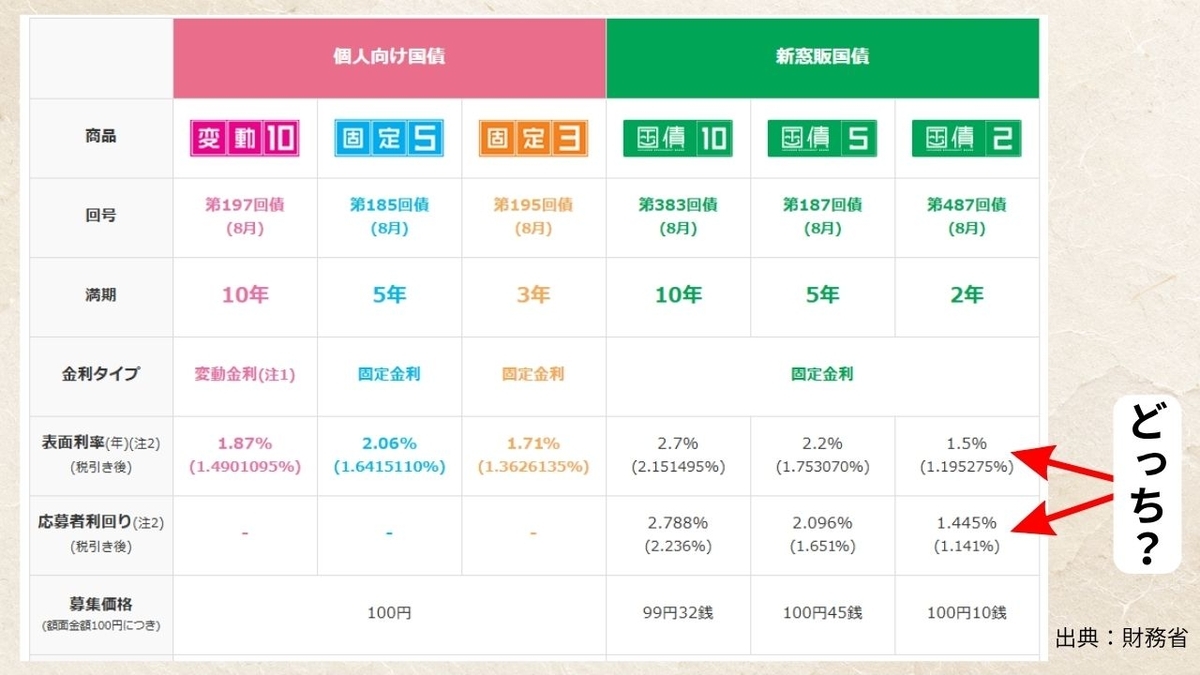
応募者利回りの方です。
新窓販国債は額面100円の国債を必ず100円で買うわけではありません。
100円10銭だったり、99円32銭だったり、100円とは違う価格で購入します。
そのため額面金額に対する利回りの表面利率と、自分が実際に払った金額に対する利回りがズレるんですね。
投資家としては当然、自分が国債を買った額に対する利回りである応募者利回りを見るべきでしょう。
途中で売ると元本割れすることがある
個人向け国債は、発行から1年経てば国が額面金額で買い取ってくれますので元本割れすることはありませんが、新窓販国債にはその制度がありません。
満期前にお金が必要になったら、その時点の市場価格で売却します。
債券価格は日々変動しています。
値下がりしていれば投資した金額より少なくなり、逆に値上がりしていれば売却益が出る。
つまり、途中売却では元本割れする可能性があるということですね。
満期でも支払った金額が全部戻るとは限らない
では、満期まで持てばどうか。
満期に戻ってくるのは額面金額です。
ここで効いてくるのが買値。
例えば額面100円の国債を99円32銭で買えば、満期には100円で戻るので、その差額はプラスになります。
逆に100円を超える価格で買えばどうでしょう。
この画像は私の保有している新窓販国債(2年と10年)です。
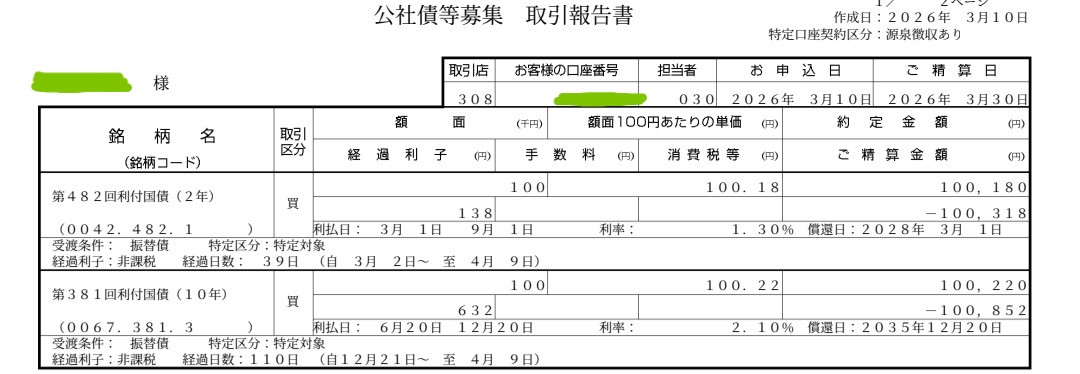
下段の10年は精算金額が100,852円となっていますね。
ところが満期に戻るお金は額面の100,000円です。
もちろん、その間に利子を受け取るので投資全体で損をしているわけではありません。
ただ、支払った100,852円がそのまま戻るわけではないということです。
だからこそ、購入価格で計算された応募者利回りを見る必要があるんですね。
新窓販国債の解説動画⬇
個人向け国債と新窓販国債、結局どちらを選ぶ?
ここまで二つの国債を見てきました。
では、どちらを選ぶのか。
判断の軸は「そのお金をいつ使うか」
「個人向け国債か新窓販国債か」ではなく、そのお金をいつ使うのかから考えて選ぶべきでしょう。
使う予定が5年より先、または当分使う予定がないお金は変動10年
5年より先に使うお金、そして「当分使う予定はないが、絶対に元本割れはイヤだ」というお金。
どちらも、個人向け国債の変動10年が有力な選択肢です。
理由は二つあります。一つは、元本が守られること。
個人向け国債は発行から1年経てば、元本を割ることなく中途換金できます(差し引かれるのは直前2回分の利子だけ)
5年より先ともなれば事情が変わり、予定より早く現金が必要になる場面は十分に起こり得ます。
そのとき新窓販国債では、金利上昇で価格が値下がりしていれば、売却しても必要な金額に届かないケースが考えられますね。
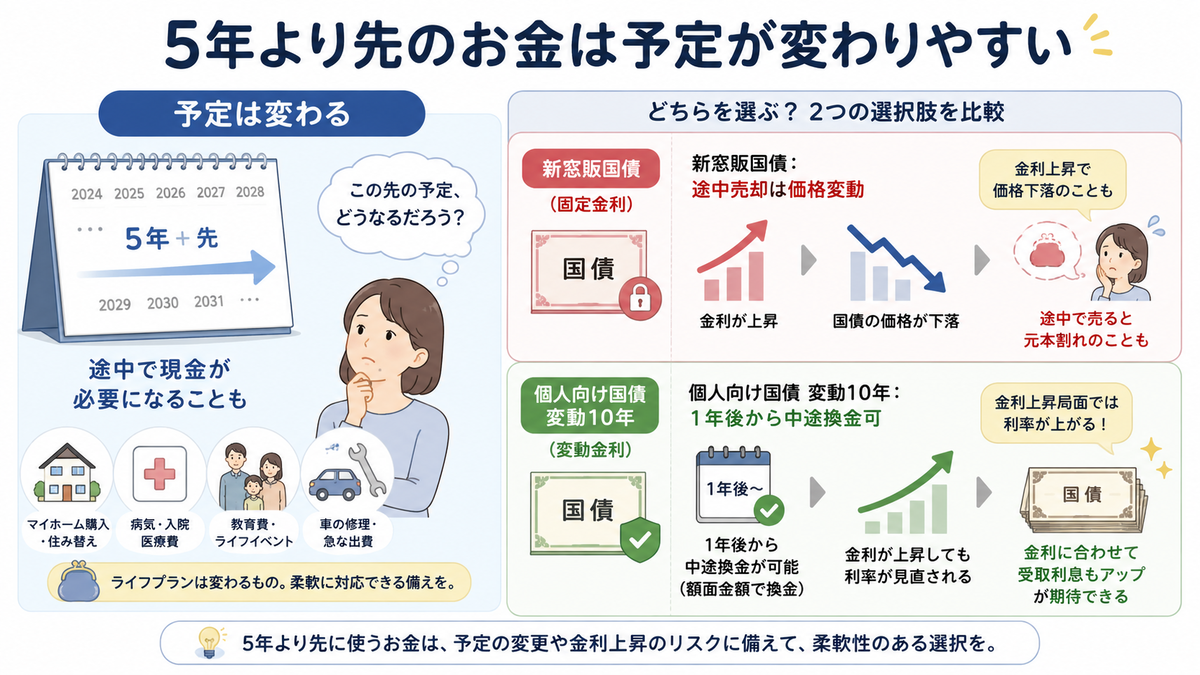
もう一つは、変動金利であること。半年ごとに適用利率が見直されるので、金利が上がれば受け取る利子も増え、インフレにもある程度は対応できます。
保有期間が長くなるほど、この「金利に追随する」性質はメリットに傾きます。
なお「銀行預金ではダメ?」と思う人がいるかもしれませんが、預金の金利は国債を下回る場合がほとんどですしインフレ負けも無視できません。
「何もしなくていいから」で選ぶのは避けたいですね。
変動10年は「予定どおり使う場合」だけでなく「予定が狂った場合」にも耐える。
使う時期がはっきりしない資金に、この一本を選ぶ理由はそこにあります。
5年以内なら使う時期に満期を合わせる
5年以内に使う時期が決まっているなら、基本は使う時期に満期を合わせます。
2年後なら新窓販国債2年、3年後なら個人向け国債の固定3年がありますね。
5年後なら両方に5年物があるので、その時点の金利と応募者利回りを比較します。
ただ、4年が中途半端で迷います。2年を2回にするか他を途中換金するか…
そこでどれが金利的に有利となるかシミュレーションを作りました。
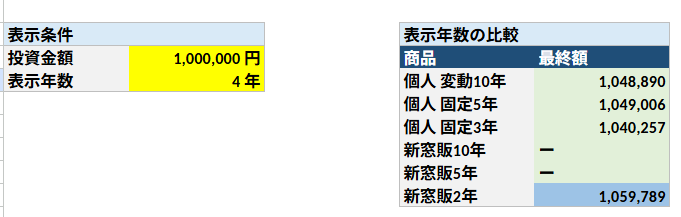
2026年8月時点では、個人向け国債を中途換金するより、新窓販国債を満期で買い直した方が良さそうです。
国債比較シミュレーション:金利が最も有利なのは?
4年をどうするかで使ったシミュレーションを公開しています。
下の表示では100万円を10年間運用した場合ですが最新の金利が反映されます。
投資金額や年数を変えて試したい場合や、どのような流れで計算されているか確認したい場合は、⇩の『シミュレーターをコピーして使うボタン』からコピーして使ってください。
開いた後、「ファイル」→「コピーを作成」から、ご自身のGoogleドライブにコピーしてお使いください。
※スマートフォンではGoogleスプレッドシートアプリではなく、ブラウザで開くことをおすすめします。
このシミュレーションでは、現在の金利だけでなく、将来の金利が変わることも考えて比較できます。
満期を迎えた場合は、同じ国債を買い直す前提で計算します。
新窓販国債は途中で売ることもできますが、売却価格はその時の市場によって変わるため、途中売却は計算に入れていません。
ただし、将来の金利は現在の金利をもとにした推計ですので、「どれを選ぶと有利になりそうか」を考える参考として使ってください。
個人向け国債・新窓販国債はどこで買える?
最後にこれらの国債はどこで買えるのか、有名ネット証券4社の取扱状況を比べると、次のようになります。
| 証券会社 | 個人向け | 新窓販 |
|---|---|---|
| SBI証券 | ○ | ○ |
| 楽天証券 | ○ | ○ |
| マネックス証券 | ○ | × |
| 松井証券 | × | × |
※2026年8月時点。取扱状況は変更される場合があります。
SBI証券と楽天証券なら、個人向け国債と新窓販国債の両方を購入できます。
マネックス証券は個人向け国債を扱っていますが、新窓販国債は扱っていません。
松井証券は現在、国債・債券を取り扱っていません。
すでに買いたい国債を扱っている口座を持っているなら、国債のためだけに新しい口座を作る必要はありません。
これから口座を作るならポイントサイトも確認
一方、これから証券口座を作る人なら、公式サイトから直接申し込む前にポイントサイトも確認しておきましょう。
証券会社の口座開設でポイントをもらえます
個人向け国債と新窓販国債の両方を扱っているSBI証券や楽天証券は、ポイントサイトに口座開設案件が掲載されていることがあります。
一例ですが、ハピタスではSBI証券が新規口座開設+5万円以上の入金など所定の条件達成で18,000ポイント(2026年8月26日時点)。
同じ口座を作るなら、公式サイトへ行く前にチェックしておいた方がいいですね。
⇩のバナー画像からポイントサイトに移動できます。


まとめ
個人向け国債と新窓販国債は、どちらも国が発行する安全性の高い商品ですが、使い勝手はかなり違います。
- 個人向け国債:1年後から元本割れなしで中途換金できる
- 新窓販国債:途中売却できるが、価格次第で元本割れする
- 5年以内に使うお金:使う時期に満期を合わせる
- 5年より先に使うお金:個人向け国債の変動10年が有力
- 使う予定はないが減らしたくないお金:変動10年が使いやすい
- 新窓販国債を見るときは、表面利率ではなく応募者利回りを見る
ただし、どの商品が金利的に有利になるかは、今後の金利次第で変わります。
そのため、「どの国債が一番金利が高いか」ではなく、「そのお金をいつ使うのか」から選ぶことが大切です。
迷った場合は、この記事で紹介した国債比較シミュレーションも参考にしてください。
関連記事
